
Un partido diferente , con gente diferente.
viernes, 22 de noviembre de 2019
PP y PSOE forman en Tobalina una "gran coalición"
VenT le ofreció al PSOE la alcaldia, pero hoy dia está muy cómodo siendo la muleta del PP en el Valle.
Se trata de una ocultación de los hechos que debe hacer reflexionar a los votantes de ambos partidos.


viernes, 8 de noviembre de 2019
Crónicas del pleno municipal de Octubre de 2019 en Valle deTobalina
Recalificación de terrenos.
Transporte escolar.
PP y PSOE vota conjuntamente en un evidente pacto no hecho público.
viernes, 23 de agosto de 2019
Reparto de salarios entre PP y PSOE
El PSOE acuerda con el PP los salarios de la alcaldesa y los concejales delegados. Tras el reparto de cargos en la Residencia de Mayores del Valle de Tobalina, llegan los salarios en el equipo de gobierno del valle.
http://vivirentobalina.blogspot.com/2...
De programa y medidas no sabemos nada.
sábado, 10 de agosto de 2019
El PSOE regala la mayoria del consejo de la Residencia al PP, de manera inexplicable.
El Consejo de Administración de SERMUTOSA completa su Consejo de Administración.
El PSOE le ha ¿regalado? al PP la mayoria absoluta del Consejo, cuando este tiene la minoria de concejales en el ayuntamiento (3 concejales, frente a los 4 concejales de PSOE y VenT)
El PP obtiene 3 miembros, PSOE 1 miembro y Vivir en Tobalina 1 miembro.
Nuevo ayuntamiento vieja política.
miércoles, 3 de julio de 2019
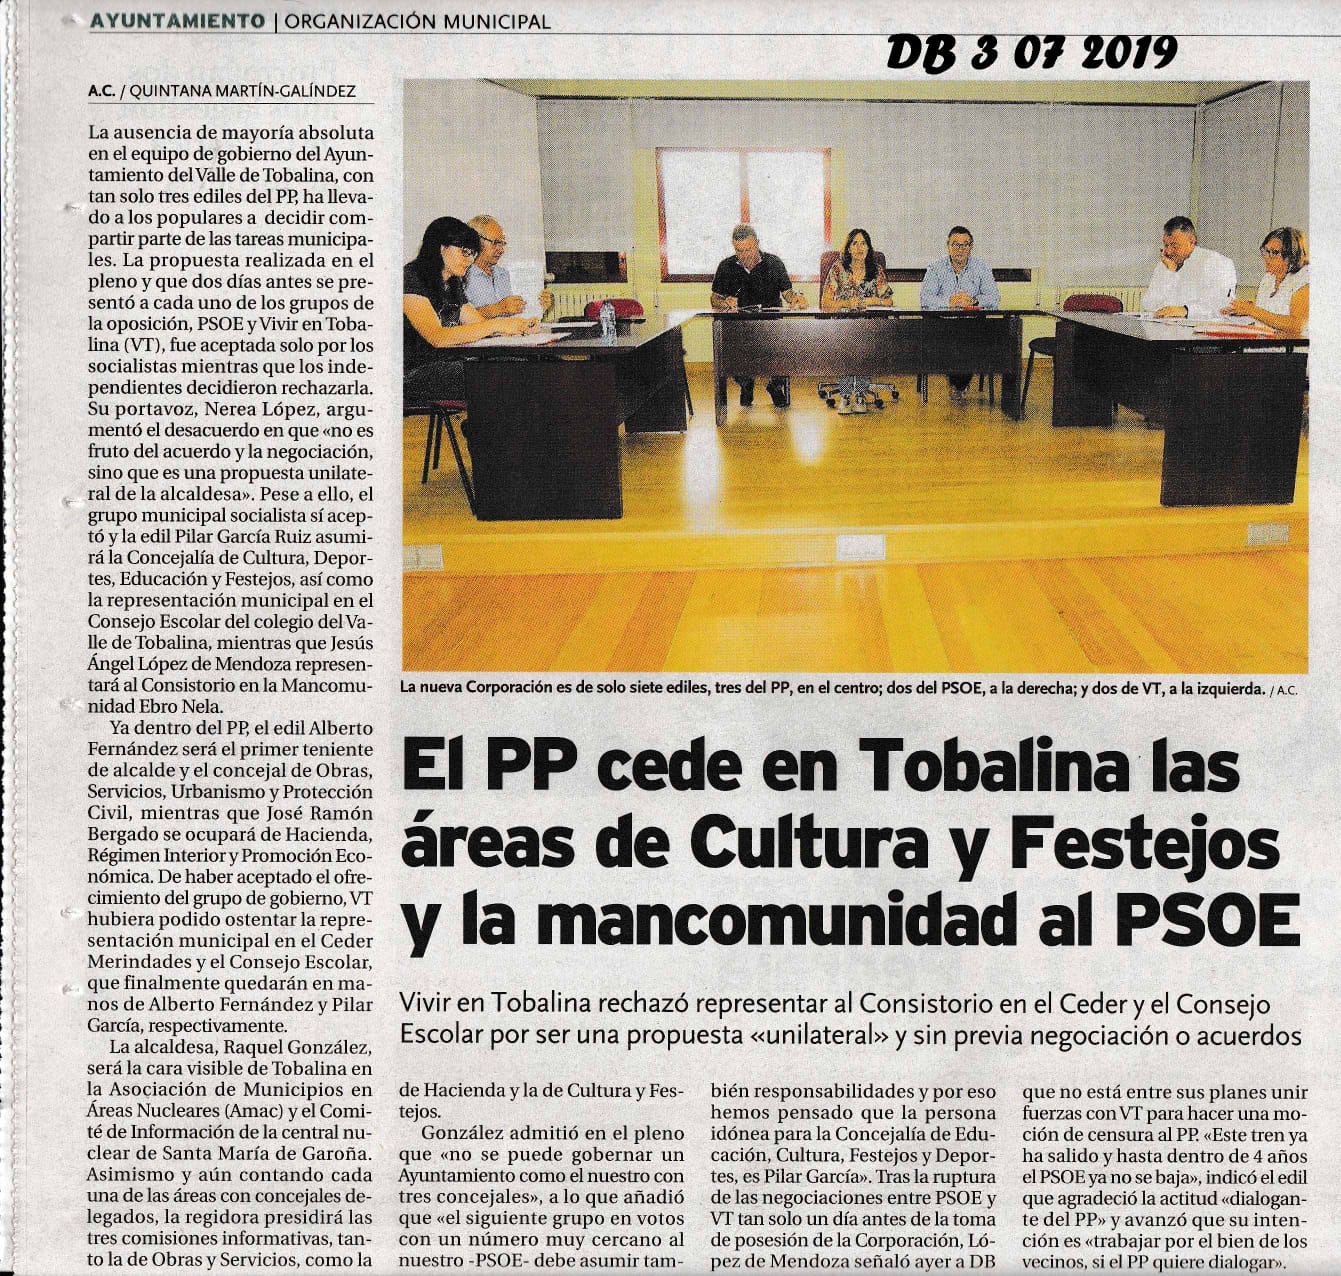
Primer Pleno de reparto de carteras entre PP y PSOE.
El día 28 de junio se celebró el pleno extraordinario en el que se aprobó la estructura municipal y las responsabilidades que van a desempeñar los distintos concejales.
Como siempre, fuimos a
un pleno con las propuestas del gobierno municipal ya definidas, como si
alguien no hubiese perdido la mayoría absoluta, ya que la estructura de
funcionamiento que se presentó es la misma que hasta ahora había venido
funcionando.
El grupo Vivir en Tobalina
rechazó unos nombramientos que no eran fruto del acuerdo y la negociación y que
se encuadraban en una estructura municipal que no compartimos, apuntándose
inmediatamente el grupo socialista a desempeñarlos ellos, lo que la alcaldesa
concedió.
miércoles, 26 de junio de 2019
Invitación a conocer de primera mano como fueron las negociaciones con el PSOE para formar gobierno municipal
El sabado 29 de junio invitamos a todos los vecinos y vecinas que quieran saber de primera mano como fueron las negociaciones para formar gobierno municipal en el Valle de Tobalina.
- Hostal Valle de Tobalina
- 19:00 horas
- Hostal Valle de Tobalina
- 19:00 horas
domingo, 16 de junio de 2019
Mensaje de Vivir en Tobalina tras el Pleno de Investidura de alcalde
Nerea López habla a los vecinos y vecinas de Tobalina tras el Pleno de Investidura de alcalde.
No se trataba de cambiar a uno para poner a otro sin más.
El candidato del PSOE puso sus salarios, su ego y ansias de poder por encima de la voluntad de cambio de los vecinos y vecinas del Valle de Tobalina.
miércoles, 15 de mayo de 2019
Algunos hechos de la legislatura 2015-2019
Algunos de los logros han sido a propuesta de Vivir en Tobalina, como el impuesto de los tendidos eléctricos o la inyección de dinero a las pedanias.
Hemos apreciado una gestión más que discutible de los contratos de arrendamiento del Hostal o el bar de las Piscinas, y falta de ideas y soluciones para la Residencia, las pedanías o el desarrollo del valle.
Vivir en Tobalina llevó al Pleno municipal el programa de madrugadores para la ayuda a la conciliación familiar, pero se quedó sin votar por el equipo de gobierno y ahora lo proponen ellos.
Recordemos así mismo cómo los miembros del gobierno municipal se asignaron un salario, salario que no habían indicado en su Programa Electoral de 2015.
domingo, 14 de abril de 2019
Entrevista radiofónica a Nerea López , candidata a alcaldesa por Vivir en Tobalina.
Llena de ilusión y con ganas de mejorar el Valle de Tobalina, Nerea, vecina de Montejo de Cebas, contesta a las preguntas de Radio Espinosa Merindades.
viernes, 22 de junio de 2018
Tasa a las líneas de alta tensión
Después de varios años insistiendo en que se estaba dejando de ingresar alrededor de 500.000 € al año, parece que el ayto. de Tobalina va a hacer caso al grupo de Vivir en Tobalina.
El Supremo avala las tasas municipales a las instalaciones de electricidad y gas.
El ayuntamiento de Tobalina puede crear un tasa eléctrica para cobrar a Red Eléctrica por la ocupación de territorio de los tendidos eléctricos. ¿Porqué no lo hace?
En cinco sentencias dictadas en los últimos días, la Sala III avala las ordenanzas fiscales del año 2014 de los ayuntamientos de Arteixo (A Coruña), Serradilla (Cáceres) y Villalcampo (Zamora) que establecían la regulación y las tarifas de la ‘tasa por utilización privativa o aprovechamiento especial del dominio público local de las instalaciones de transporte de energía eléctrica, gas, agua e hidrocarburos”
El Tribunal Supremo ha aceptado que los ayuntamientos valoren como ‘construcciones’ las líneas eléctricas de alta tensión y las canalizaciones de gas a efectos del cálculo de la base imponible de la tasa por utilización del dominio público local.
La Sala III ha rechazado recursos interpuestos por Red Eléctrica, Unión Fenosa y Gas Galicia, compañías que tachaban de error dar esa consideración a esas instalaciones, lo que repercutía en el valor catastral de los terrenos y en un incremento del gravamen que entendían no justificado.
En cinco sentencias dictadas en los últimos días, el Supremo avala las ordenanzas fiscales del año 2014 de los ayuntamientos de Arteixo (A Coruña), Serradilla (Cáceres) y Villalcampo (Zamora) que establecían la regulación y las tarifas de la ‘tasa por utilización privativa o aprovechamiento especial del dominio público local de las instalaciones de transporte de energía eléctrica, gas, agua e hidrocarburos”.
El cálculo de las tarifas de la tasa se realiza de acuerdo a un estudio técnico-económico, según el cual, el valor del inmueble se obtiene sumando el valor catastral del suelo rústico con construcciones al valor de las instalaciones, y la base imponible es resultado de multiplicar ese valor del inmueble al coeficiente de relación con el mercado y la ocupación en metro cuadrado que corresponde a cada metro lineal.
El Supremo, contra la postura de las citadas empresas, considera que la ordenanza no vulnera los artículos 24 y 25 del texto refundido de la Ley de Haciendas Locales, que establece que el importe de estas tasas se fijará tomando como referencia el valor que tendría en el mercado la utilidad derivada de dicha utilización o aprovechamiento, si los bienes afectados no fuesen de dominio público.
El alto tribunal recuerda que “al cuantificar la tasa no se trata de alcanzar el valor de mercado del suelo por el que discurren las instalaciones que determinan el aprovechamiento especial o el uso privativo del dominio público local, sino el de la utilidad que esos aprovechamientos o usos reportan. Por ello, son admisibles todos los métodos que, cualquiera que sea el camino seguido, desemboquen en un valor que represente la utilidad en el mercado obtenida por el sujeto pasivo”.
Añade que “al controlar esa elección los tribunales de justicia no podemos sustituir la opción municipal por nuestro subjetivo criterio. Tan sólo nos compete comprobar que la elección conduce al resultado querido por la Ley y lo hace aplicando, motivada y razonadamente, criterios objetivos, proporcionados y no discriminatorios, determinados con transparencia y publicidad”.
En ese sentido, resalta que “no cabe calificar de inadecuado acudir para determinar el aprecio que corresponde a esa utilidad al valor catastral del suelo, que tiene siempre como límite el del mercado (…), valor catastral que en el caso de la Ordenanza discutida es el rústico con construcciones [el valor catastral es la suma del valor del suelo más el de las construcciones], por ser de esa naturaleza el suelo por el que discurren las instalaciones cuyo establecimiento es la causa del uso del dominio (…). Téngase en cuenta que, a efectos catastrales, se reputan construcciones las instalaciones industriales, considerándose, entre otras, los diques, tanques, cargaderos (…), lista abierta que permite calificar de tales” a las líneas aéreas de alta tensión o a las canalizaciones de gas a que se refieren las Ordenanzas discutidas.
Para el alto tribunal, “la toma en consideración de tales infraestructuras para calcular la base imponible de la tasa resulta adecuada a la finalidad perseguida por el legislador: si se trata de valorar la utilidad que proporciona al sujeto pasivo el uso privativo o el aprovechamiento especial del dominio público local por la instalación de los mencionados elementos relativos a la distribución de electricidad, parece de todo punto razonable tomarlas en consideración”.
Añade que la aplicación del coeficiente de relación con el mercado encuentra plena justificación en la medida en que se trata de cumplir el mandato legal de que el valor catastral no supere al de mercado. Como quiera que la base imponible se determina por el valor que tendría en el mercado la utilidad derivada del aprovechamiento especial o el uso privativo del dominio público local, parece de todo punto ajustada a las exigencias legales la aplicación de un coeficiente que tiene por designio evitar que el valor catastral de los bienes considerados supere al del mercado.
“No compartimos la perplejidad de la recurrente ante la eventualidad de que el valor de la utilidad pueda ser superior al catastral del suelo por el que discurren las líneas, porque, como ya hemos indicado, no se trata de gravar un suelo rústico de uso agropecuario, sino la utilidad que le reporta al sujeto pasivo la utilización privativa o el aprovechamiento especial del mismo, con exclusión de los demás, para una actividad netamente industrial consistente en transportar y distribuir energía eléctrica”, dice el alto tribunal.
Expone la sentencia que, en un juicio estrictamente técnico, se podrá discutir si otros parámetros distintos de los elegidos hubieran sido más adecuados para determinar el valor de esa utilidad, pero en un juicio estrictamente jurídico, como el que incumbe al Supremo, se debe concluir que los ayuntamientos han aplicado para determinar la base imponible y las tarifas de la tasa que regula la Ordenanza impugnada unos parámetros objetivos, proporcionados y no discriminatorios que respetan las exigencias del artículo 24.1.a) TRLHL.
Las sentencias cuentan con votos particulares de tres de los siete magistrados que las han dictado, que consideran que debieron estimarse los recursos de las empresas.
El Alto Tribunal falla contra las empresas, que no pagaban la tasa que
fijan los ayuntamientos por atravesar sus territorios porque no
reconocían el gravamen o lo consideraban desprorcionado.
Fuente: Expansion
martes, 19 de junio de 2018
Moción para solventar las dificultades de liquidez de la Residencia de Mayores

El
Grupo Municipal de Vivir en Tobalina a través de su portavoz D. José Luís Conde
Prieto, y al amparo de lo previsto en el Reglamento de Organización,
Funcionamiento y Régimen Jurídico de las Entidades Locales, presenta la
siguiente MOCIÓN para su debate y votación en el próximo pleno, por la que se
proponen las MEDIDAS NECESARIAS PARA HACER VIABLE LA RESIDENCIA DEL VALLE DE
TOBALINA
EXPOSICIÓN DE MOTIVOS
Desde el mes de mayo del año 2017 se ha constatado una importante disminución en el número de residentes en la residencia del Valle de Tobalina, aunque esta disminución ya se venía produciendo meses antes.
La consecuencia de la disminución del número de residentes, ha supuesto una reducción de los ingresos de SERMUTOSA, y aunque también se han reducido los gastos, se ha producido en el ejercicio del año 2017 un déficit en torno a los 41.000 €.
Por ello y entre otras razones para poder pagar el mes de febrero las nóminas del personal, SERMUTOSA tuvo que solicitar un crédito de 60.000 que garantizase la liquidez de la sociedad como mucho hasta el mes de julio de este año. De hecho la información que se nos facilitó a mes de marzo ya indicaba unas pérdidas de 59.379 €.
Nos costa, porque nos hemos preocupado de informándonos, que la situación no ha mejorado, ya que ha día de hoy el número de residentes asciende a 57, muy lejos de la cifra necesaria para que la residencia sea viable económicamente. Por otro lado es notorio que en el mes de julio se producirá una falta de liquidez que impedirá hacer frente a los gastos ordinarios de Sermutosa.
Durante todo este tiempo el grupo Vivir en Tobalina ha venido realizando diversa propuestas para tratar de resolver la situación económica de SERMUTOSA: ampliar la subvención de los residentes empadronados en el Valle de Tobalina, municipalizar la residencia, negociar con la Junta de Castilla y León la cesión de la residencia garantizando que los empadronados/as en el Valle de Tobalina tuviesen garantizada una plaza cuando la necesitasen, etc.
Lamentablemente el gobierno municipal no ha querido saber nada de estas propuestas, ni siquiera las ha querido debatir, considerando como principio irrenunciable que Sermutosa tiene que ser autosuficiente. La pregunta que habría que hacerse es: ¿desde cuándo los servicios sociales, cualquiera de ellos, es autosuficiente? ¿Por qué el ayuntamiento subvenciona el gimnasio, la piscina, o el pádel y no a la residencia?
La residencia del Valle de Tobalina atiende aproximadamente a más de 20 vecinos/as empadronados/as en el Valle de Tobalina, algunos/as de ellos/as nacidos aquí y no nos cabe duda que desean acabar sus días en el Valle. Además en la residencia hay creados aproximadamente 38 puestos de trabajo, aunque el número de trabajadoras/es superan la cincuentena, ya que bastantes de las trabajadoras lo hacen a jornada parcial para poder conciliar la vida laboral y familiar. Además hay que tener en cuenta que la inmensa mayoría del personal de la residencia son mujeres, un sector tradicionalmente desfavorecido en el mundo laboral y asimismo en una zona rural.
Estamos seguros que a los responsables municipales no nos perdonarían, ni los residentes de la residencia empadronados en el Valle de Tobalina, ni las trabajadoras/es de la residencia, que por una cuestión cicatera del ayuntamiento, los/as primeros/as se tengan que desplazar a otras residencias fuera del Valle y las/os segundas/os pierdan sus puestos de trabajo con el quebranto económico que ello supone para sus familias.
PROPUESTA DE ACUERDO
El pleno del ayuntamiento del Valle de Tobalina adopta los siguientes acuerdos:
1º Concertar con la empresa municipal SERMUTOSA cuatro plazas de residencia para destinarlas a aquellos/as vecinos/as que dispongan de escasos recursos y que reúnan los requisitos fijados en el Reglamento de Régimen Interior, puedan ser atendidos/as en la residencia del Valle de Tobalina.
2º Elaborar una ordenanza municipal que fije los criterios económicos de los residentes empadronados en el Valle con escasos recursos.
3ª Aumentar de 150 a 250 € la subvención que actualmente reciben los residentes de la residencia que están empadronados en el Valle y que reúnen los requisitos fijados en el Reglamento de Régimen Interior
4º Aumentar de 150 a 250 € la subvención de las personas que siendo de otros municipios se empadronan en la residencia.
Valle de Tobalina a 12 de junio de 2018
Fdo.: José
Luis Conde
Portavoz de
VenT
Suscribirse a:
Entradas (Atom)